Чтобы начислить НДС 22 % сверху, сумму умножают на 1,22, а чтобы выделить налог из суммы, которая его уже включает, её умножают на 22 и делят на 122: в 1220 ₽ содержится 220 ₽ НДС.
Задачи выглядят похоже, но формулы у них разные. Процент налога берётся от цены без НДС, поэтому начислить его можно как обычный процент от числа, а для выделения из итоговой суммы нужна отдельная формула. Ошибка «взять 22 % от суммы с налогом» завышает результат и встречается чаще других.
Ставки НДС
В России общая ставка НДС - 22 % с 1 января 2026 года, до этого она составляла 20 %. Пониженная ставка 10 % применяется к отдельным продовольственным товарам, товарам для детей и лекарствам, ставка 0 % - к экспорту. В Беларуси общая ставка - 20 %.
Формулы ниже работают для любой ставки: в них достаточно подставить нужное значение p. Для Беларуси расчёт тот же, только с 20 %: 1000 BYN без налога дают 200 BYN НДС и 1200 BYN к оплате, а из 1000 BYN с налогом выделяется 166,67 BYN.
Как начислить НДС сверху
Если известна цена без налога, НДС - обычный процент от числа:
- НДС = сумма × p ÷ 100;
- сумма с НДС = сумма × (1 + p ÷ 100).
Для ставки 22 % доля налога - 0,22, а множитель - 1,22; для 20 % множитель равен 1,2, для 10 % - 1,1. Пример: услуга стоит 1000 ₽ без НДС. Налог по ставке 22 % - это 22 % от 1000, то есть 220 ₽, к оплате - 1220 ₽. По ставке 20 % налог составил бы 20 % от 1000, то есть 200 ₽ при итоге 1200 ₽, а по ставке 10 % - 100 ₽ и 1100 ₽. Процент от любой суммы считает калькулятор процентов, а общие приёмы расчёта собраны в статье о проценте от числа.
Как выделить НДС из суммы
Если сумма уже включает налог - например, в документе написано «в том числе НДС», - брать от неё 22 % нельзя. Процент считается от цены без налога, и итоговая сумма составляет не 100 %, а 122 % этой цены. Поэтому:
- НДС = сумма × p ÷ (100 + p);
- сумма без НДС = сумма ÷ (1 + p ÷ 100).
Для ставки 22 % налог равен сумме × 22 ÷ 122, это ≈ 18,03 % от суммы с НДС. Для 20 % - сумма × 20 ÷ 120, то есть 16,67 %, для 10 % - сумма × 10 ÷ 110, или 9,09 %.
Пример: товар стоит 1000 ₽ с НДС 22 %. Налог = 1000 × 22 ÷ 122 = 180,33 ₽, цена без налога = 1000 ÷ 1,22 = 819,67 ₽. Проверка: 819,67 + 180,33 = 1000 ₽, а 22 % от 819,67 ₽ - снова 180,33 ₽. При ставке 20 % из тех же 1000 ₽ выделяется 166,67 ₽ налога, при ставке 10 % - 90,91 ₽.
Со ставкой 10 % числа получаются круглее, и на них удобно проверить формулу: из 550 ₽ с НДС налог равен 550 × 10 ÷ 110 = 50 ₽, цена без налога - 500 ₽. Обратный расчёт сходится: 10 % от 500 ₽ - те же 50 ₽ налога сверху, итого 550 ₽.
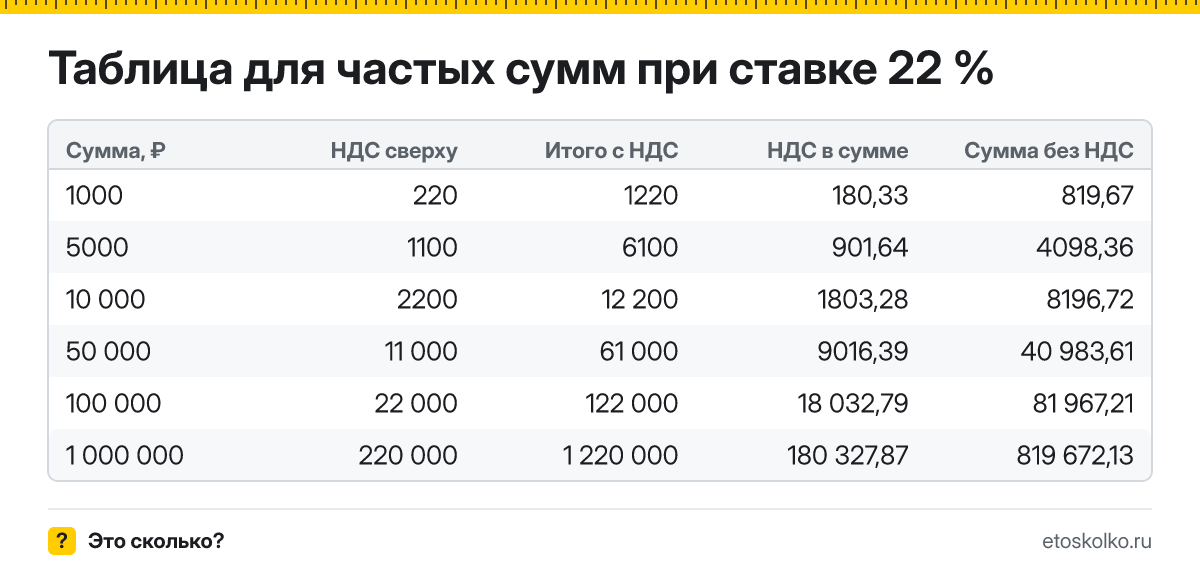
Таблица для частых сумм при ставке 22 %
Столбцы «НДС сверху» и «Итого с НДС» - для суммы без налога, столбцы «НДС в сумме» и «Сумма без НДС» - для суммы, в которую налог уже включён. Значения округлены до копеек.
| Сумма, ₽ | НДС сверху | Итого с НДС | НДС в сумме | Сумма без НДС |
|---|---|---|---|---|
| 1000 | 220 | 1220 | 180,33 | 819,67 |
| 5000 | 1100 | 6100 | 901,64 | 4098,36 |
| 10 000 | 2200 | 12 200 | 1803,28 | 8196,72 |
| 50 000 | 11 000 | 61 000 | 9016,39 | 40 983,61 |
| 100 000 | 22 000 | 122 000 | 18 032,79 | 81 967,21 |
| 1 000 000 | 220 000 | 1 220 000 | 180 327,87 | 819 672,13 |
Для сумм, которых нет в таблице, расчёт делается по тем же формулам. Для ставки 20 % на сайте есть готовые страницы с круглыми суммами, например 20 % от 10 000 - это 2000.
Типичные ошибки
- 22 % от суммы с налогом. Из 1000 ₽ с НДС получается 220 ₽ вместо 180,33 ₽ - ошибка 39,67 ₽ на каждую тысячу.
- Умножение на 0,78 вместо деления на 1,22. 1000 × 0,78 = 780 ₽, а правильная цена без налога - 819,67 ₽, расхождение те же 39,67 ₽.
- Старая ставка в формуле. Если выделить налог из 1220 ₽ по формуле для 20 %, получится 203,33 ₽ вместо 220 ₽ - занижение на 16,67 ₽.
- Перепутанные задачи. Формулу начисления применяют к сумме без налога, формулу выделения - к сумме с налогом, поэтому перед расчётом проверяют, включён ли НДС в исходное число.
- Раннее округление. В цепочке вычислений промежуточные значения удобнее не округлять: если округлять каждый шаг, копеечные расхождения накапливаются, поэтому до копеек округляют уже полученный результат.
Что изменил переход с 20 % на 22 %
При прежней цене без налога сумма к оплате выросла с 1200 до 1220 ₽ на каждую 1000 ₽, то есть на 1,67 %, а не на 2 %. Ставка увеличилась на 2 процентных пункта, сам налог - на 10 % (с 200 до 220 ₽), но итоговая сумма растёт медленнее, потому что налог - только её часть.
Если же цена с НДС осталась прежней, например 1200 ₽, то цена без налога снизилась до 983,61 ₽, а налог внутри неё вырос до 216,39 ₽. В этом случае повышение ставки уменьшает выручку продавца без налога, а покупатель платит ту же сумму.
Коротко
- Начислить НДС 22 % сверху: налог = сумма × 0,22, итог = сумма × 1,22.
- Выделить НДС 22 % из суммы: налог = сумма × 22 ÷ 122, без налога = сумма ÷ 1,22.
- В 1000 ₽ с НДС 22 % содержится 180,33 ₽ налога, а не 220 ₽.
- Ставки: 22 % в России с 2026 года (раньше 20 %), 10 % - пониженная, 0 % - экспорт; в Беларуси - 20 %.
- Переход с 20 % на 22 % увеличил сумму с налогом на 1,67 % при прежней цене без НДС.