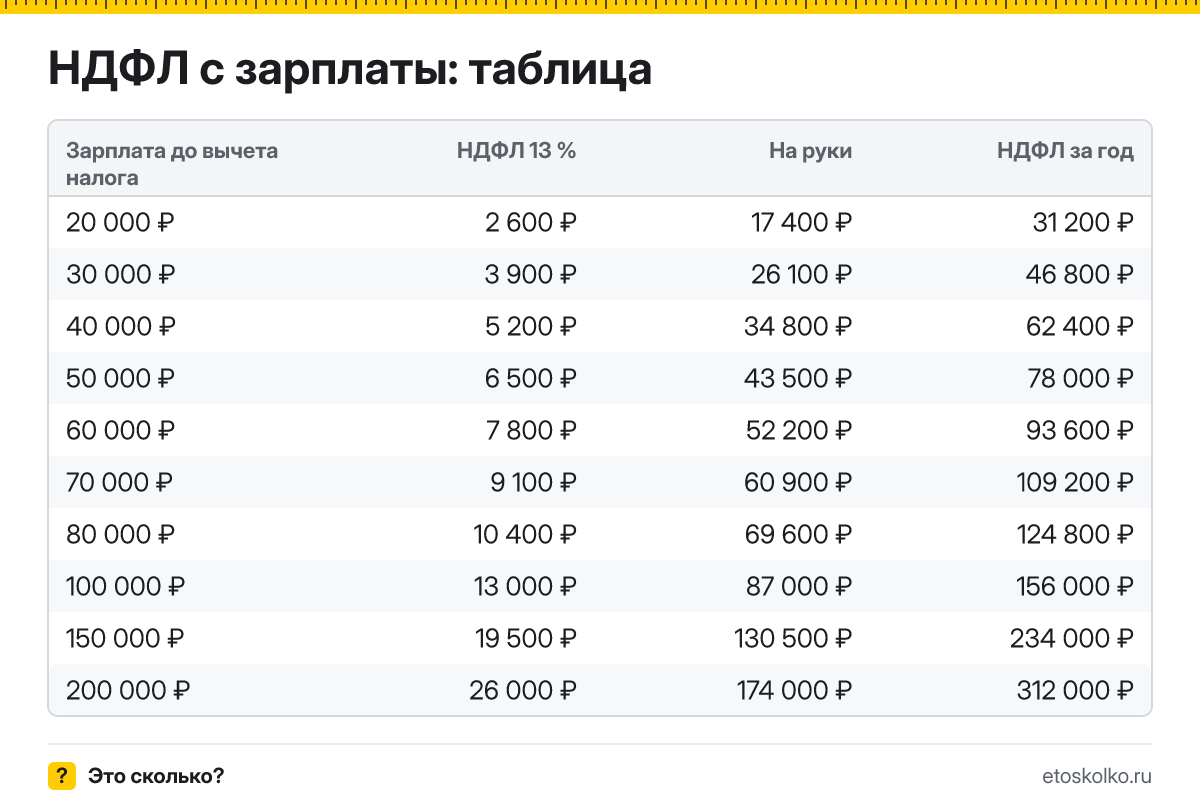
С зарплаты 30 000 ₽ удерживают 3 900 ₽ НДФЛ и выплачивают 26 100 ₽, с 50 000 ₽ - 6 500 ₽ и 43 500 ₽, со 100 000 ₽ - 13 000 ₽ и 87 000 ₽.
Расчёт простой: налог равен 13 % от начисленной зарплаты, на руки остаётся 87 %. Ставка 13 % действует, пока доход с начала года не превысил 2,4 млн ₽, - при ровной зарплате это до 200 000 ₽ в месяц.
НДФЛ с зарплаты: таблица
| Зарплата до вычета налога | НДФЛ 13 % | На руки | НДФЛ за год |
|---|---|---|---|
| 20 000 ₽ | 2 600 ₽ | 17 400 ₽ | 31 200 ₽ |
| 30 000 ₽ | 3 900 ₽ | 26 100 ₽ | 46 800 ₽ |
| 40 000 ₽ | 5 200 ₽ | 34 800 ₽ | 62 400 ₽ |
| 50 000 ₽ | 6 500 ₽ | 43 500 ₽ | 78 000 ₽ |
| 60 000 ₽ | 7 800 ₽ | 52 200 ₽ | 93 600 ₽ |
| 70 000 ₽ | 9 100 ₽ | 60 900 ₽ | 109 200 ₽ |
| 80 000 ₽ | 10 400 ₽ | 69 600 ₽ | 124 800 ₽ |
| 100 000 ₽ | 13 000 ₽ | 87 000 ₽ | 156 000 ₽ |
| 150 000 ₽ | 19 500 ₽ | 130 500 ₽ | 234 000 ₽ |
| 200 000 ₽ | 26 000 ₽ | 174 000 ₽ | 312 000 ₽ |
Зарплата 200 000 ₽ в месяц - граница: за год она даёт ровно 2,4 млн ₽, и весь доход облагается по 13 %. Отдельные страницы с расчётом: 13 % от 30 000, 13 % от 50 000 и 13 % от 100 000. Сумму на руки сразу показывает расчёт 87 %, например 87 % от 50 000. Любую другую зарплату считает калькулятор процентов.
Как посчитать налог и сумму на руки
В трудовом договоре зарплату обычно указывают до удержания налога. Работодатель как налоговый агент при выплате удерживает 13 % и перечисляет их в бюджет, работнику достаётся 87 %:
- налог = зарплата × 0,13;
- на руки = зарплата × 0,87.
Налог считают нарастающим итогом с начала года (ст. 226 НК РФ) и в полных рублях: меньше 50 копеек отбрасывают, 50 копеек и больше округляют до рубля (п. 6 ст. 52 НК РФ). Страховые взносы на пенсионное, медицинское и социальное страхование работодатель платит за свой счёт сверх начисленной зарплаты, из суммы работника они не вычитаются. Поэтому без вычетов, алиментов и других удержаний на руки выходит 87 % начисленного - пока доход с начала года не превысил 2,4 млн ₽.
Обратная задача - сколько начислить, чтобы на руки вышла нужная сумма, - решается делением на 0,87. Для 30 000 ₽ на руки нужно начислить ≈ 34 483 ₽, для 50 000 ₽ - ≈ 57 471 ₽, для 100 000 ₽ - ≈ 114 943 ₽. Прибавлять 13 % к сумме на руки неверно: 50 000 × 1,13 = 56 500 ₽, после удержания налога останется 49 155 ₽, а не 50 000 ₽. Общие приёмы таких расчётов собраны в статье о способах посчитать процент от числа.
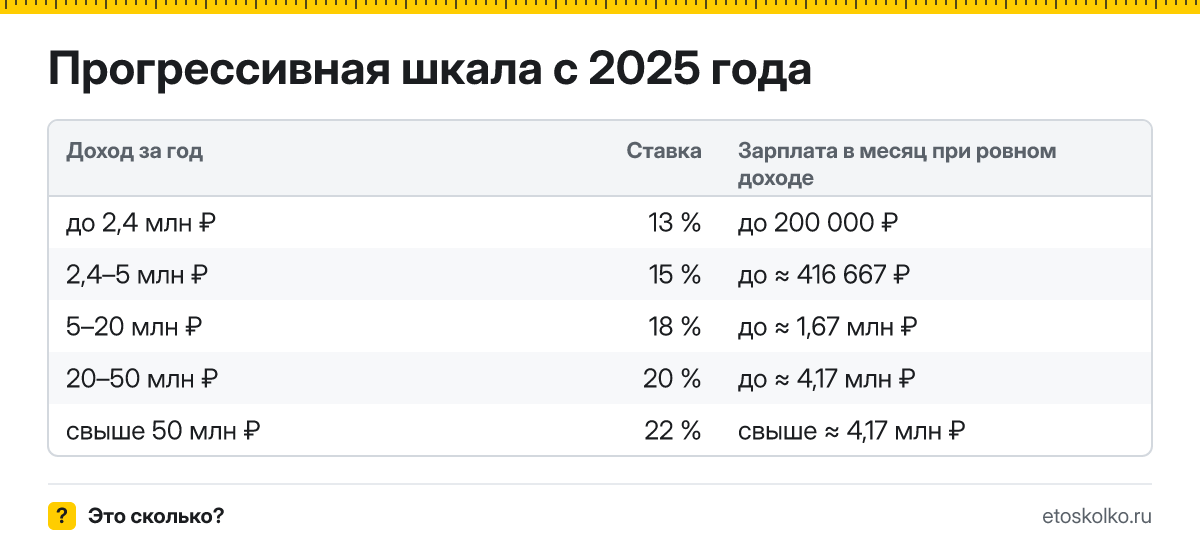
Прогрессивная шкала с 2025 года
С 1 января 2025 года шкала НДФЛ стала пятиступенчатой (Федеральный закон № 176-ФЗ). Ставка зависит от дохода за год, причём повышенная ставка применяется только к части дохода сверх порога:
| Доход за год | Ставка | Зарплата в месяц при ровном доходе |
|---|---|---|
| до 2,4 млн ₽ | 13 % | до 200 000 ₽ |
| 2,4–5 млн ₽ | 15 % | до ≈ 416 667 ₽ |
| 5–20 млн ₽ | 18 % | до ≈ 1,67 млн ₽ |
| 20–50 млн ₽ | 20 % | до ≈ 4,17 млн ₽ |
| свыше 50 млн ₽ | 22 % | свыше ≈ 4,17 млн ₽ |
При зарплате 250 000 ₽ в месяц доход за год - 3 млн ₽. Первые 2,4 млн облагаются по 13 %, оставшиеся 600 000 ₽ - по 15 %: налог за год составит 312 000 + 90 000 = 402 000 ₽, или 13,4 % дохода. Так как налог считают нарастающим итогом, с января по сентябрь удерживают по 32 500 ₽ в месяц, в октябре, когда доход переходит порог, - 34 500 ₽, в ноябре и декабре - по 37 500 ₽. Сумма на руки снижается с 217 500 до 212 500 ₽.
При доходе 6 млн ₽ за год налог равен 312 000 + 390 000 + 180 000 = 882 000 ₽, то есть 14,7 % дохода. Шкала относится к зарплате и другим доходам основной налоговой базы; для ряда доходов действуют отдельные ставки и пороги.
С каких выплат и с кого удерживают 13 %
Кроме зарплаты, НДФЛ удерживают с премий, отпускных и пособия по временной нетрудоспособности. Пособие по беременности и родам и пособие по уходу за ребёнком налогом не облагаются (ст. 217 НК РФ), поэтому их выплачивают полностью.
Ставки 13–22 % относятся к налоговым резидентам - тем, кто находился в России не менее 183 дней за 12 месяцев подряд (ст. 207 НК РФ). Для нерезидентов основная ставка - 30 %, но зарплату граждан стран ЕАЭС, работающих по трудовому договору, облагают по той же ставке 13 %, что и у резидентов.
Вычеты: когда удерживают меньше
Налоговые вычеты уменьшают доход, с которого считают налог, или возвращают уже уплаченный НДФЛ. Стандартные вычеты на детей работодатель предоставляет ежемесячно по заявлению работника, поэтому у родителей удержание меньше 13 % от зарплаты - пока доход с начала года не превысит установленный для вычета лимит.
Имущественный вычет при покупке жилья учитывает расходы до 2 млн ₽ - это до 260 000 ₽ налога по ставке 13 %. По процентам по ипотеке лимит отдельный - 3 млн ₽, то есть до 390 000 ₽. Такие вычеты получают через налоговую инспекцию или у работодателя; во втором случае НДФЛ из зарплаты не удерживают, пока вычет не будет исчерпан.
Подоходный налог в Беларуси
В Беларуси подоходный налог с зарплаты - тоже 13 %: с 1 000 белорусских рублей удерживают 130 рублей. Вычеты и льготы там устанавливает Налоговый кодекс Республики Беларусь, поэтому российская шкала 2025 года и российские вычеты к белорусским доходам не применяются.
Коротко
- НДФЛ 13 %: с 30 000 ₽ - 3 900 ₽, с 50 000 ₽ - 6 500 ₽, со 100 000 ₽ - 13 000 ₽.
- На руки остаётся 87 %: 26 100, 43 500 и 87 000 ₽.
- 13 % действует для дохода до 2,4 млн ₽ за год; ставки 15, 18, 20 и 22 % применяются только к части дохода сверх порогов.
- Чтобы получить на руки нужную сумму, её делят на 0,87.
- В Беларуси подоходный налог с зарплаты - тоже 13 %.